「30代から資産形成を始めても遅いのではないか?」
「今から投資を始めても、老後までに十分な資産を築けるのだろうか?」
このような疑問を持っている人も多いのではないでしょうか。
結論から言えば、30代から資産形成を始めても決して遅くありません。
むしろ、30代は収入が安定し始め、将来の資産形成について真剣に考える絶好のタイミングです。
ただし、40代・50代になってから振り返ったとき、30代の過ごし方によって資産額に大きな差が生まれる可能性があります。
重要なのは、単純に節約することではありません。
お金を何に使い、どのように増やし、どのような資産を持つのか。
今回は、30代から始めたい資産形成と、40代・50代で後悔しないためのお金の使い方について解説します。
1. 30代から資産形成を始めても遅くない
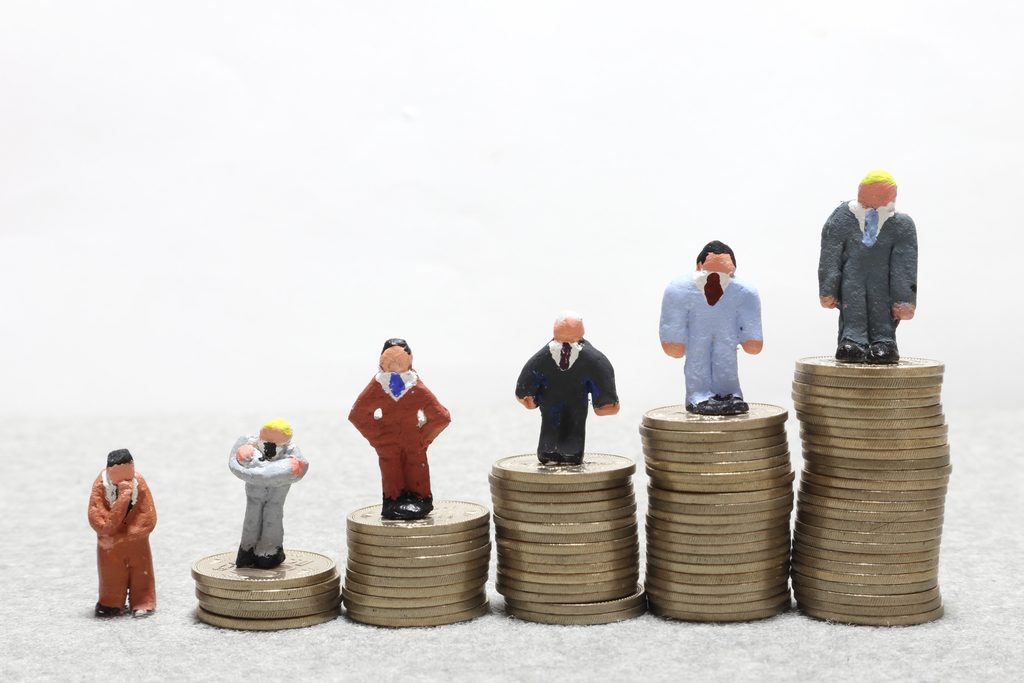
資産形成において、重要な要素の一つが運用期間です。
投資では、運用で得た利益を再び運用に回すことで、利益が利益を生む複利効果が期待できます。
そのため、早く始めるほど資産を増やすための時間を確保できます。
例えば、毎月5万円を積み立て、年利5%で運用できたと仮定してみましょう。
| 投資開始年齢 | 60歳までの運用期間 | 60歳時点の資産額 |
|---|---|---|
| 30歳 | 30年間 | 約4,160万円 |
| 35歳 | 25年間 | 約2,970万円 |
| 40歳 | 20年間 | 約2,080万円 |
| 45歳 | 15年間 | 約1,350万円 |
※毎月末に積み立て、年利5%で複利運用した場合の概算。税金・手数料は考慮していません。将来の運用成果を保証するものではありません。
注目したいのは、30歳と40歳では、毎月の積立額が同じでも約2,080万円もの差が生じることです。
もちろん、年利5%で安定して運用できる保証はありません。
しかし、このシミュレーションから分かるのは、資産形成において時間が大きな武器になるということです。
30代から始めることは決して遅くありません。
一方で、何となく生活しているうちに40代、50代を迎えてしまうと、同じ資産を築くために必要な毎月の積立額は大きくなってしまいます。
2. 40代・50代で資産に差がつく理由
同じような年収で働いていても、40代・50代になると保有資産に大きな差が生まれることがあります。
その理由は、収入の差だけではありません。
特に重要なのが、お金の使い方です。
例えば、毎月の収入から余ったお金を貯金する人と、最初から資産形成に回す金額を決めている人では、長い年月の中で差が生まれます。
また、収入が増えたときに生活水準を上げてしまう人と、増えた収入の一部を資産形成に回す人でも、将来の資産額は変わってきます。
30代は、結婚、住宅購入、子育て、車の購入など、大きな支出が増える時期でもあります。
だからこそ、収入が増えたからといって支出も同じように増やすのではなく、将来に向けた資産形成を意識することが大切です。
3. 30代で優先したい3つのお金の使い方
資産形成というと、節約や投資ばかりに目が向きがちです。
しかし、すべてのお金を貯蓄や投資に回せばよいわけではありません。
30代では、次の3つの使い方を意識したいところです。
① 将来の収入につながる自己投資
資格取得、スキルアップ、仕事に必要な知識の習得など、自分の能力を高めるためのお金は、将来の収入を増やす可能性があります。
例えば、毎月の収入を増やすことができれば、その分だけ投資や貯蓄に回せる金額も増えます。
金融投資だけで資産を増やそうとするのではなく、収入そのものを増やすことも重要な資産形成の一つです。
② 金融資産への投資
資産形成の中心となるのが、株式や投資信託などの金融資産です。
特に長期的な資産形成では、低コストのインデックスファンドなどを活用した積立投資も有力な選択肢です。
新NISAを活用すれば、一定の投資枠の範囲内で運用益が非課税になります。
毎月少額からでも継続することで、長期的な資産形成につなげられます。
ただし、株式市場には価格変動があり、元本割れする可能性もあります。
生活費や近い将来に使う予定のお金まで投資に回すことは避けましょう。
③ 経験や思い出への支出
資産形成を優先するあまり、旅行や趣味、家族との時間などをすべて我慢する必要はありません。
お金は、将来のために増やすだけでなく、今の生活を豊かにするためにも存在します。
特に30代は、仕事や家庭などで生活環境が大きく変わる時期です。
将来のために貯蓄することと、今しかできない経験にお金を使うこと。
この両方のバランスを取ることが大切です。
4. 貯金だけでは資産を守れない時代になっている
資産形成を考えるうえで、もう一つ意識したいのがインフレです。
銀行預金は元本が保証される一方で、物価が上昇すると現金の購買力は低下します。
例えば、現在100万円で購入できる商品が、物価上昇によって将来110万円になった場合、現金100万円の価値は相対的に下がったことになります。
つまり、銀行口座の残高が減っていなくても、実質的な資産価値が減少する可能性があるのです。
もちろん、現金を持つことにも重要な意味があります。
急な出費や収入減少に備えるための生活防衛資金は必要です。
しかし、必要以上の現金を長期間保有し続けることが、必ずしも最適とは限りません。
預金だけでなく、株式や不動産など、複数の資産を組み合わせて保有することも検討したいところです。
5. 給与収入だけに依存しない資産形成を考える
会社員の場合、毎月の給与収入が生活の中心になっている人も多いと思います。
しかし、将来の資産形成を考えるなら、給与以外の収入源を作ることも一つの方法です。
例えば、次のようなものがあります。
- 株式の配当金
- 投資信託の運用益
- 不動産の賃貸収入
- 副業による事業収入
それぞれ特徴やリスクは異なりますが、複数の収入源を持つことで、給与収入だけに依存しない家計を目指せます。
特に株式投資と不動産は、収益の仕組みが異なるため、資産を分散する選択肢にもなります。
ただし、不動産には空室や修繕、借入金などのリスクがあり、株式にも価格下落や減配のリスクがあります。
重要なのは、特定の資産に集中させるのではなく、自分の収入や資産状況に合った形で組み合わせることです。
6. 30代から始めたい資産形成の具体的な行動
ここまでの内容を踏まえて、30代から実践したいことを整理します。
① 毎月の収支を把握する
まずは、自分が毎月いくら稼ぎ、いくら使っているのかを把握しましょう。
資産形成の第一歩は、収入と支出のバランスを知ることです。
② 生活防衛資金を確保する
病気や失業、急な出費などに備えて、一定の現金を確保しておきましょう。
投資を始めることよりも、まずは生活基盤を安定させることが重要です。
③ 新NISAなどを活用して長期投資を始める
無理のない金額から積立投資を始め、長期的な視点で資産形成を進めましょう。
短期的な株価の上下に振り回されず、継続できる仕組みを作ることが大切です。
④ 収入を増やす努力をする
昇給や転職、スキルアップ、副業など、収入を増やす方法も考えてみましょう。
支出を減らすことには限界がありますが、収入を増やすことができれば、資産形成に回せる金額も大きくなります。
⑤ 定期的に資産全体を確認する
銀行預金、株式、不動産、その他の資産を定期的に確認しましょう。
資産の総額だけでなく、借入金を差し引いた純資産を把握することも重要です。
資産形成は、単にお金を増やすことではありません。
自分の資産状況を把握し、将来に向けて適切なバランスを保つことが大切です。
7. まとめ|30代からの行動が40代・50代の資産を変える
30代から資産形成を始めても、決して遅くありません。
ただし、資産形成を先延ばしにするほど、運用期間という大きな武器を失ってしまいます。
今回紹介した内容をまとめると、重要なのは次の5つです。
- 早い段階から資産形成を始める
- 収入が増えても生活水準を上げすぎない
- 自己投資によって収入を増やす
- 現金だけでなく金融資産や実物資産も活用する
- 将来のためだけでなく、今の生活にもお金を使う
資産形成において、最初から大きな金額を用意する必要はありません。
毎月数万円の積立でも、長い時間をかけて継続すれば、大きな資産につながる可能性があります。
40代・50代になってから「あのとき始めておけばよかった」と後悔しないためにも、まずは今できることから始めてみてはいかがでしょうか。
コメント